
ETF oder aktiver Fonds? Was unsere Community spart


Wen könnte dieses Thema interessieren?
Anfang Oktober 2021 legst du 10.000 Euro in einen aktiv gemanagten Technologiefonds. Im Jahr 2022 verliert er mehr als die Hälfte seines Werts. Du hältst durch, und drei Jahre lang wirst du belohnt: Dein Fonds lässt den Markt weit hinter sich. Fünf Jahre später stehen rund 18.780 Euro in deinem Depot. Ein schlichter Technologie-ETF hat im selben Zeitraum rund 26.220 Euro daraus gemacht.
Pech? Oder steckt System dahinter?
Was unsere Community im dritten Quartal gekauft und gespart hat
Was kaufen die anderen eigentlich? Ein Blick in die Topseller unserer Community zeigt, wohin das Geld im dritten Quartal 2026 geflossen ist.
Die fünf meistgekauften ETFs
- Vanguard FTSE All-World (IE00BK5BQT80)
- iShares Core MSCI World (IE00B4L5Y983)
- SPDR MSCI ACWI IMI (IE00B3YLTY66)
- VanEck Semiconductor (IE00BMC38736)
- Xtrackers II EUR Overnight Rate Swap (LU0290358497), ein Geldmarkt-ETF
Drei breit gestreute Welt-ETFs führen das Feld an: Der Vanguard FTSE All-World und der SPDR MSCI ACWI IMI enthalten Unternehmen aus Industrie- und Schwellenländern, der iShares Core MSCI World nur aus Industrieländern. Dazu kommen ein ETF auf Halbleiterunternehmen und ein Geldmarkt-ETF, der die Verzinsung einer Einlage zum Euro-Kurzfristzins €STR abbildet.
Die fünf meistgekauften aktiven Fonds
- Deka-ImmobilienEuropa (DE0009809566), ein offener Immobilienfonds
- BIT Global Technology Leaders (DE000A2N8127)
- GlobalPortfolioOne (AT0000A2B4T3)
- Fixed Income One (AT0000A347S9)
- Flossbach von Storch Multiple Opportunities (LU0323578657)
Ein bunter Mix: ein offener Immobilienfonds, der direkt in Gebäude investiert, ein aktiv gemanagter Technologiefonds, ein regelbasiertes Weltportfolio, ein Anleihefonds mit Euro-Anleihen guter Bonität und ein Mischfonds, der flexibel auf Aktien, Anleihen und Edelmetalle setzt.
Die fünf meistbesparten ETFs (nach Sparvolumen)
- iShares Core MSCI World (IE00B4L5Y983)
- Vanguard FTSE All-World (thesaurierend) (IE00BK5BQT80)
- Xtrackers MSCI World (IE00BJ0KDQ92)
- SPDR MSCI ACWI IMI (IE00B3YLTY66)
- Vanguard FTSE All-World (ausschüttend) (IE00B3RBWM25)
Keine Überraschungen: Alle fünf sind Welt-ETFs, zwei auf den MSCI World mit Unternehmen aus Industrieländern, drei inklusive Schwellenländern. Der Vanguard FTSE All-World ist gleich zweimal dabei, thesaurierend und ausschüttend.
Die fünf meistbesparten aktiven Fonds (nach Sparvolumen)
- GlobalPortfolioOne (AT0000A2B4T3)
- BIT Global Technology Leaders (DE000A2N8127)
- ARERO – Der Weltfonds (LU0360863863)
- Fixed Income One (AT0000A347S9)
- Fidelity Global Technology Fund (LU0099574567)
Zwei regelbasierte Weltportfolios, zwei Technologiefonds und ein Anleihefonds. Beim Sparen in aktive Fonds setzt die Community also vor allem auf breite Streuung nach festen Regeln oder auf Technologie.
Die Ranglisten zeigen, was gehandelt wurde, und sind keine Empfehlung. Die Verkaufsunterlagen zu jedem verlinkten Produkt findest du in der SMARTBROKER+ App auf der jeweiligen Produktseite unter dem Reiter „Info“.
Was auffällt
1. Gekauft wird das Thema, gespart wird die Welt. Bei den ETF-Käufen wird es ab Platz 4 thematisch: Neben dem VanEck Semiconductor finden sich auf den Plätzen 7 bis 10 der iShares MSCI Global Semiconductors (IE000I8KRLL9), der VanEck Junior Gold Miners (IE00BQQP9G91), der iShares AI Infrastructure (IE000X59ZHE2) und der Invesco Solar Energy (IE00BM8QRZ79). Bei den Sparplänen dagegen: kein einziger Themen-ETF in den Top 10, dafür sechs Welt-ETFs mit rund 81 % des Sparvolumens.
2. ETFs dominieren das Sparen. Auf jeden Euro, der per Sparplan in die zehn beliebtesten aktiven Fonds floss, kamen rund 23 Euro in die zehn beliebtesten ETFs.
3. Aktiv sparen, passiv denken. Rund die Hälfte des Sparvolumens der zehn beliebtesten aktiven Fonds ging an den GlobalPortfolioOne und den ARERO. Beide sind formal aktiv, folgen aber festen Regeln und streuen weltweit.
4. Sachwerte sind gefragt. Bei den Fonds-Käufen lag ein offener Immobilienfonds vorn, der WestInvest InterSelect (DE0009801423) kam auf Platz 8. Dazu der Sprott Physical Gold Trust (CA85207H1047) auf Platz 7 und der BIT Global Crypto Leaders gleich in zwei Anteilsklassen (DE000A3CNGM3 und DE000A3DV7M2).
5. Wechsel an der Spitze. Seit Jahresbeginn führt bei den ETF-Käufen der iShares Core MSCI World, im dritten Quartal lag der Vanguard FTSE All-World vorn. Bei den Fonds führt seit Jahresbeginn der GlobalPortfolioOne, im dritten Quartal lag der Deka-ImmobilienEuropa vorn.
Pech oder System? Was Studien über aktive Fonds sagen
Tipp ab, bevor du weiterliest: Wie viele global anlegende Aktienfonds lagen über zehn Jahre hinter ihrem Vergleichsindex? Ein Drittel? Die Hälfte?
Laut SPIVA Europe von S&P Dow Jones Indices waren es rund 98 % (global anlegende Aktienfonds in Euro, Stand 31.12.2025). Über ein Jahr lag der Anteil bei rund 71 %, über fünf Jahre bei rund 95 %. Dazu kommt: Von 1.087 Fonds, die es zu Beginn des Zehn-Jahres-Zeitraums gab, existierten am Ende nur noch rund 62 %. Die Verlierer von gestern tauchen in heutigen Bestenlisten oft gar nicht mehr auf.
Morningstar kommt in seinem European Active/Passive Barometer (Stand 30.06.2026) zu einem ähnlichen Bild. Nur 11,9 % der in Europa aufgelegten aktiven Aktienfonds haben über zehn Jahre überlebt und den Durchschnitt vergleichbarer passiver Fonds geschlagen. Bei globalen Standardwerte-Fonds waren es 4,0 %.
Chancenlos ist aktives Management trotzdem nicht. Bei Anleihefonds lag die Zehn-Jahres-Erfolgsquote bei 33,5 %. Und bei Aktienfonds machen die Kosten einen großen Unterschied: Im günstigsten Fünftel lag die Erfolgsquote bei 18,8 %, im teuersten bei 4,3 %.
Die Achterbahn: ein Fonds, drei Wahrheiten
Zurück zu unserer Geschichte vom Anfang. Der Fonds ist der BIT Global Technology Leaders (DE000A2N8127), ein Topseller unserer Community. Der ETF ist der Xtrackers MSCI World Information Technology (IE00BM67HT60). Wer gewinnt, hängt davon ab, wann du hinschaust:
- Über ein Jahr liegt der ETF vorn: +33,9 % gegen +13,8 %.
- Über drei Jahre liegt der Fonds weit vorn: +241,5 % gegen +130,8 %.
- Über fünf Jahre liegt wieder der ETF vorn: +162,2 % gegen +87,8 %.
Der Grund für den Rückstand nach fünf Jahren ist das Jahr 2022. Der Fonds verlor rund 52 %, der ETF rund 26 %. Und ein tiefer Absturz muss erst aufgeholt werden: Nach −50 % braucht es +100 %, nur um wieder bei null zu stehen. Die Lehre daraus: Ein einzelnes starkes Jahr sagt wenig. Schau immer auf mehrere Zeiträume und auf das schlechteste Jahr.
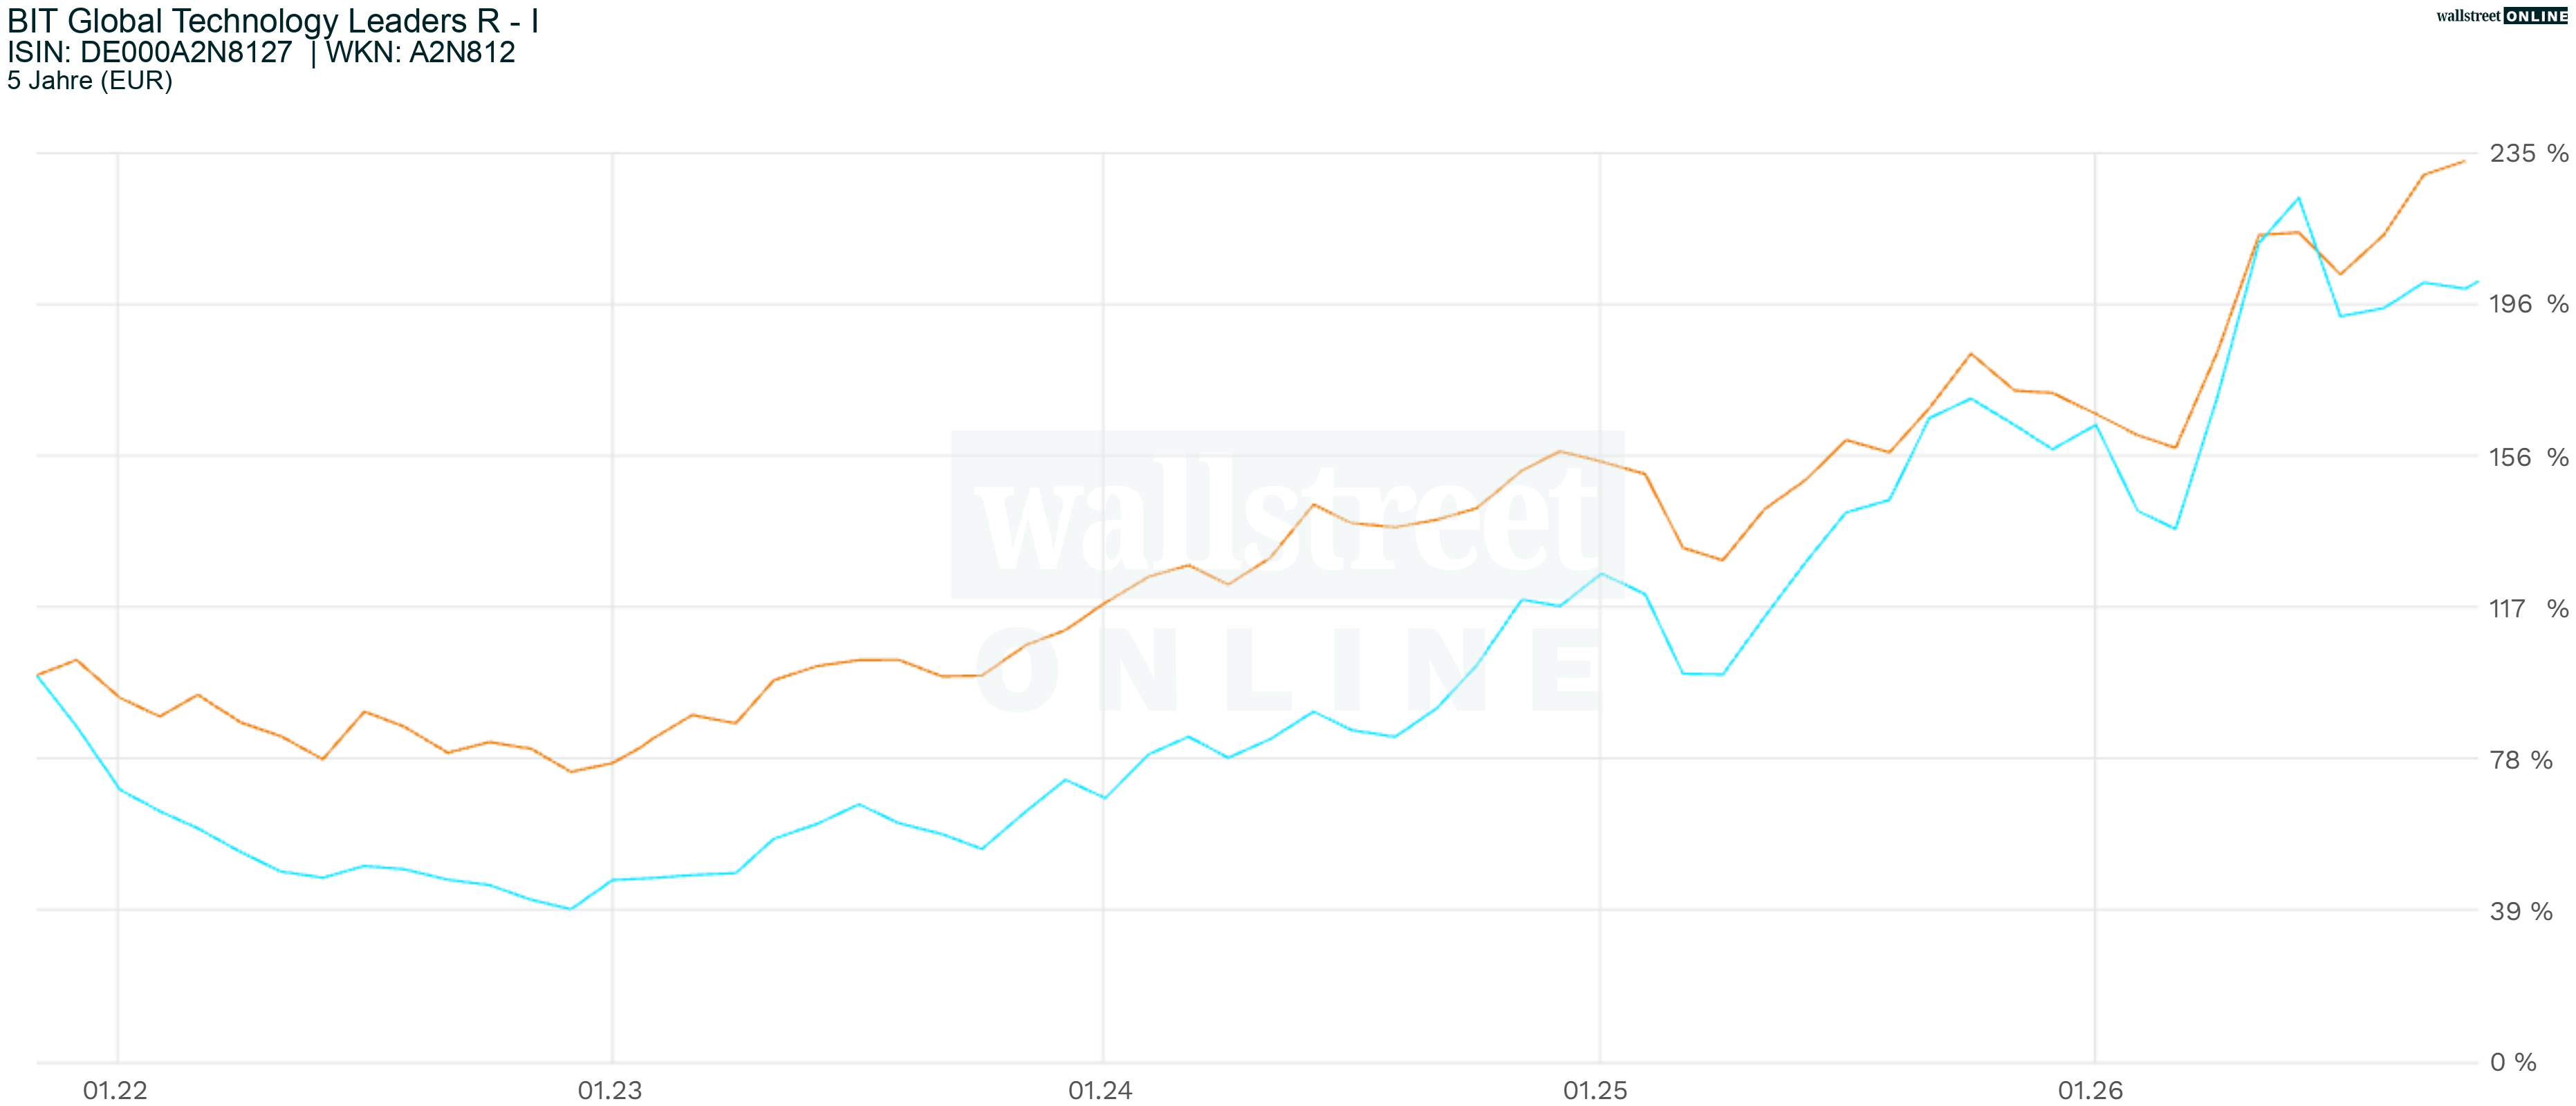 5-Jahres Chart, Zeitraum 13.10.21 - 13.10.26, blau: BIT Global Technology Leaders, rot: Xtrackers MSCI World Information Technology ETF, Quelle: wallstreetONLINE, Wertentwicklungen der Vergangenheit sind keine Garantie für künftige Ergebnisse.
- Fonds (DE000A2N8127, laufende Kosten 1,9 %): 2021 +15,0 % · 2022 −52,2 % · 2023 +76,9 % · 2024 +64,8 % · 2025 +34,4 % · letzte 12 Monate +13,8 %
- ETF (IE00BM67HT60, laufende Kosten 0,25 %): 2021 +39,5 % · 2022 −26,3 % · 2023 +48,3 % · 2024 +41,4 % · 2025 +8,7 % · letzte 12 Monate +33,9 %
Wertentwicklung in Euro nach laufenden Kosten, inklusive wieder angelegter Ausschüttungen, ohne Ausgabeaufschlag. Ein, drei und fünf Jahre bis 09.10.2026 (ETF: 08.10.2026), Quelle: extraETF. Kalenderjahre: Berichte des Anbieters und Datenportale (extraETF, justETF). Frühere Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse. Fonds und ETFs schwanken im Wert, Verluste des eingesetzten Kapitals sind möglich. Die genannten Produkte sind keine Empfehlung.
Kosten: der stille Renditekiller
Kosten machen keine Schlagzeilen. Aber sie kommen jedes Jahr, egal wie die Börse läuft. Der BIT-Fonds kostet laut Factsheet 1,9 % pro Jahr, der Technologie-ETF 0,25 %.
Was ein solcher Unterschied ausmacht, zeigt eine vereinfachte Beispielrechnung: 250 Euro Sparrate pro Monat über 25 Jahre, also 75.000 Euro Einzahlung. Laufende Kosten von 0,20 % (in etwa ein günstiger Welt-ETF) gegenüber 1,45 % (in etwa ein typischer aktiver Aktienfonds):
- Bei angenommen 0 % Rendite vor Kosten: rund 73.150 gegenüber 62.790 Euro
- Bei angenommen 4 %: rund 124.110 gegenüber 104.560 Euro
- Bei angenommen 7 %: rund 191.110 gegenüber 159.140 Euro
Die Renditen sind Annahmen, keine Prognose: gleichbleibend, ohne Schwankungen, Steuern und Ausgabeaufschläge. Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Die Rechnung zeigt nur, wie viel 1,25 Prozentpunkte über lange Zeit ausmachen können. Diesen Rückstand muss ein aktiver Fonds Jahr für Jahr erst einmal aufholen.
Der dritte Weg: aktive ETFs
Inzwischen gibt es einen Mittelweg: aktiv gemanagte Strategien in der Hülle eines ETFs. Laut Morningstar hat sich der europäische Markt dafür seit Ende 2023 fast verdreifacht. Auch der BIT Global Technology Leaders ist seit dem 03.08.2026 als aktiver ETF (DE000A4231H9) handelbar, mit 0,46 % laufenden Kosten statt 1,9 %. Mehr dazu in unserem Beitrag zum BIT Active ETF. Ob aktive ETFs langfristig besser abschneiden, lässt sich noch nicht sagen. Die Kosten senken sie aber sofort.
So prüfst du deinen Fonds in drei Schritten
- Kosten checken: Die laufenden Kosten stehen im Basisinformationsblatt. Vergleiche sie mit einem ETF derselben Kategorie.
- Strategie verstehen: Wählt ein Management einzelne Aktien aus, folgt der Fonds festen Regeln oder bildet er einen Index ab? So weißt du, wofür du bezahlst.
- Fair vergleichen: Mindestens fünf Jahre, jedes einzelne Jahr, ein passender Vergleich. Und die Frage: Würdest du das schlechteste Jahr aushalten?
Bei SMARTBROKER+ kannst du mehr als 18.000 Fonds im Einmalkauf ohne Ausgabeaufschlag kaufen. ETF- und Fonds-Sparpläne sind derzeit entgeltfrei, schon ab 1 Euro Sparrate, zuzüglich marktüblicher Spreads, Zuwendungen und Produktkosten. Alle Konditionen findest du im Preis- und Leistungsverzeichnis. Ob aktiv, regelbasiert oder passiv: Entscheidend ist, dass du weißt, was du kaufst.
FAQ: ETF oder aktiver Fonds?
Was ist besser: ETF oder aktiver Fonds? Das hängt von Kosten, Strategie und Anlageklasse ab. Studien wie SPIVA und das Morningstar-Barometer zeigen, dass die große Mehrheit der aktiven Aktienfonds über zehn Jahre hinter vergleichbaren Indizes bzw. passiven Fonds liegt. Bei Anleihefonds stehen die Chancen aktiver Manager deutlich besser.
Warum sind ETFs meist günstiger? Ein klassischer ETF bildet einen Index ab. Er braucht kein Team, das Aktien auswählt, und handelt in der Regel seltener.
Was ist ein aktiver ETF? Ein ETF, bei dem ein Management die Wertpapiere auswählt, statt einen Index abzubilden. Er wird wie jeder ETF an der Börse gehandelt.
Was ist ein regelbasierter Fonds? Ein Fonds, der festen Regeln folgt, etwa einer festen Gewichtung von Aktien, Anleihen und Rohstoffen. Formal gilt er oft als aktiv gemanagt, weil er keinen Index abbildet.
Quellen:
- S&P Dow Jones Indices: SPIVA Europe Scorecard Year-End 2025, Daten zum 31.12.2025
- Morningstar: European Active/Passive Barometer Report Mid-Year 2026, Daten zum 30.06.2026
- Morningstar: European Active ETF Market Trends, 21.07.2026
- extraETF: Wertentwicklung inklusive Ausschüttungen, Stand 09.10.2026 bzw. 08.10.2026
- Factsheets und Berichte der Anbieter
- Community-Daten: Topseller-Auswertungen von SMARTBROKER+ (Käufe und Sparpläne im dritten Quartal 2026, Käufe seit Jahresbeginn 2026)
Stand: 13.10.2026
Disclaimer
Ausdrücklich weist die Smartbroker AG darauf hin, dass ein Investment in Wertpapiere und sonstige Finanzinstrumente im Sinne des WpHG grundsätzlich mit erheblichen Chancen und Risiken (Preis-, Markt-, Währungs-, Volatilitäts-, Bonitäts- und sonstigen Risiken) verbunden ist und ein Totalverlust des investierten Kapitals nicht ausgeschlossen werden kann. Die Smartbroker AG empfiehlt deshalb jedem Leser und jeder Leserin sich vor einer Anlageentscheidung intensiv mit den Chancen und allen Risiken auseinander zu setzen und sich umfassend zu informieren. Sämtliche verwendeten Wertentwicklungsangaben, sei es für die Vergangenheit oder im Sinne einer Prognose bzw. Einschätzung sind kein verlässlicher Indikator für künftige Ergebnisse bzw. Wertentwicklungen. Die hier angebotenen Beiträge dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Alle Informationen sind sorgfältig zusammengetragen, haben jedoch keinen Anspruch auf Vollständigkeit und sind unverbindlich sowie ohne Gewähr. Des Weiteren dient die Bereitstellung der Information nicht als Rechtsberatung, Steuerberatung oder wertpapierbezogene Beratung und ersetzt diese nicht. Eine an den persönlichen Verhältnissen des Kunden ausgerichtete Anlageempfehlung, insbesondere in der Form einer individuellen Anlageberatung, der individuellen steuerlichen Situation und unter Einbeziehung allgemeiner sowie objektspezifischer Grundlagen, Chancen und Risiken, erfolgt ausdrücklich nicht.