
KI-Schock, Zinsen und die Maschinen…


Wen könnte dieses Thema interessieren?
KI-Schock, Zinsen und die Maschinen…
Die erste Novemberhälfte lässt sich gut mit einem Satz beschreiben: Der Markt hat ein politisches Ereignis unterschätzt, eine KI-Ikone verloren … und dabei gezeigt, wie viel heute rein systematisch ohne menschliche Conviction gehandelt wird. Gehen wir rein!
Vor den US-Midterms am 3. November hatte der Optionsmarkt laut Morgan Stanley für den S&P 500 lediglich eine Tagesbewegung von rund 1,2% eingepreist. Am 4. November stieg der Index dann tatsächlich auch nur um 1,6%, als sich der klare Sieg der Demokraten in beiden Kongresskammern und bei den Gouverneurswahlen abzeichnete. Am 5. November schien der Markt aber die politische Bedeutung zu realisieren: Ein demokratisch geführter Kongress und mehr demokratische Gouverneure in den Bundesstaaten könnten den Bau von Rechenzentren und damit den KI-Ausbau bremsen. Der S&P 500 fiel daraufhin um 4,4%, während der Nasdaq-100 sogar 6,4% verloren hat … so viel wie seit Corona nicht mehr!
Eine spannende Beobachtung aber an dieser Stelle: Tagesverluste von mehr als 4% gehören zu den schlechtesten 0,5% aller Handelstage seit 1986. Dass ein solcher Einbruch einen Index trifft, der in den drei Monaten zuvor noch ein Allzeithoch markiert hat, ist seit Mitte der 1980er Jahre nur neunmal passiert, worauf historische Erfahrungen hindeuten. Drei Monate später stand der S&P 500 in acht dieser neun Fälle höher, im Median um 6,7%. Kurzfristig war es dagegen eher ein Münzwurf: Nach zwei Wochen lag der Index nur in fünf von neun Fällen im Plus.
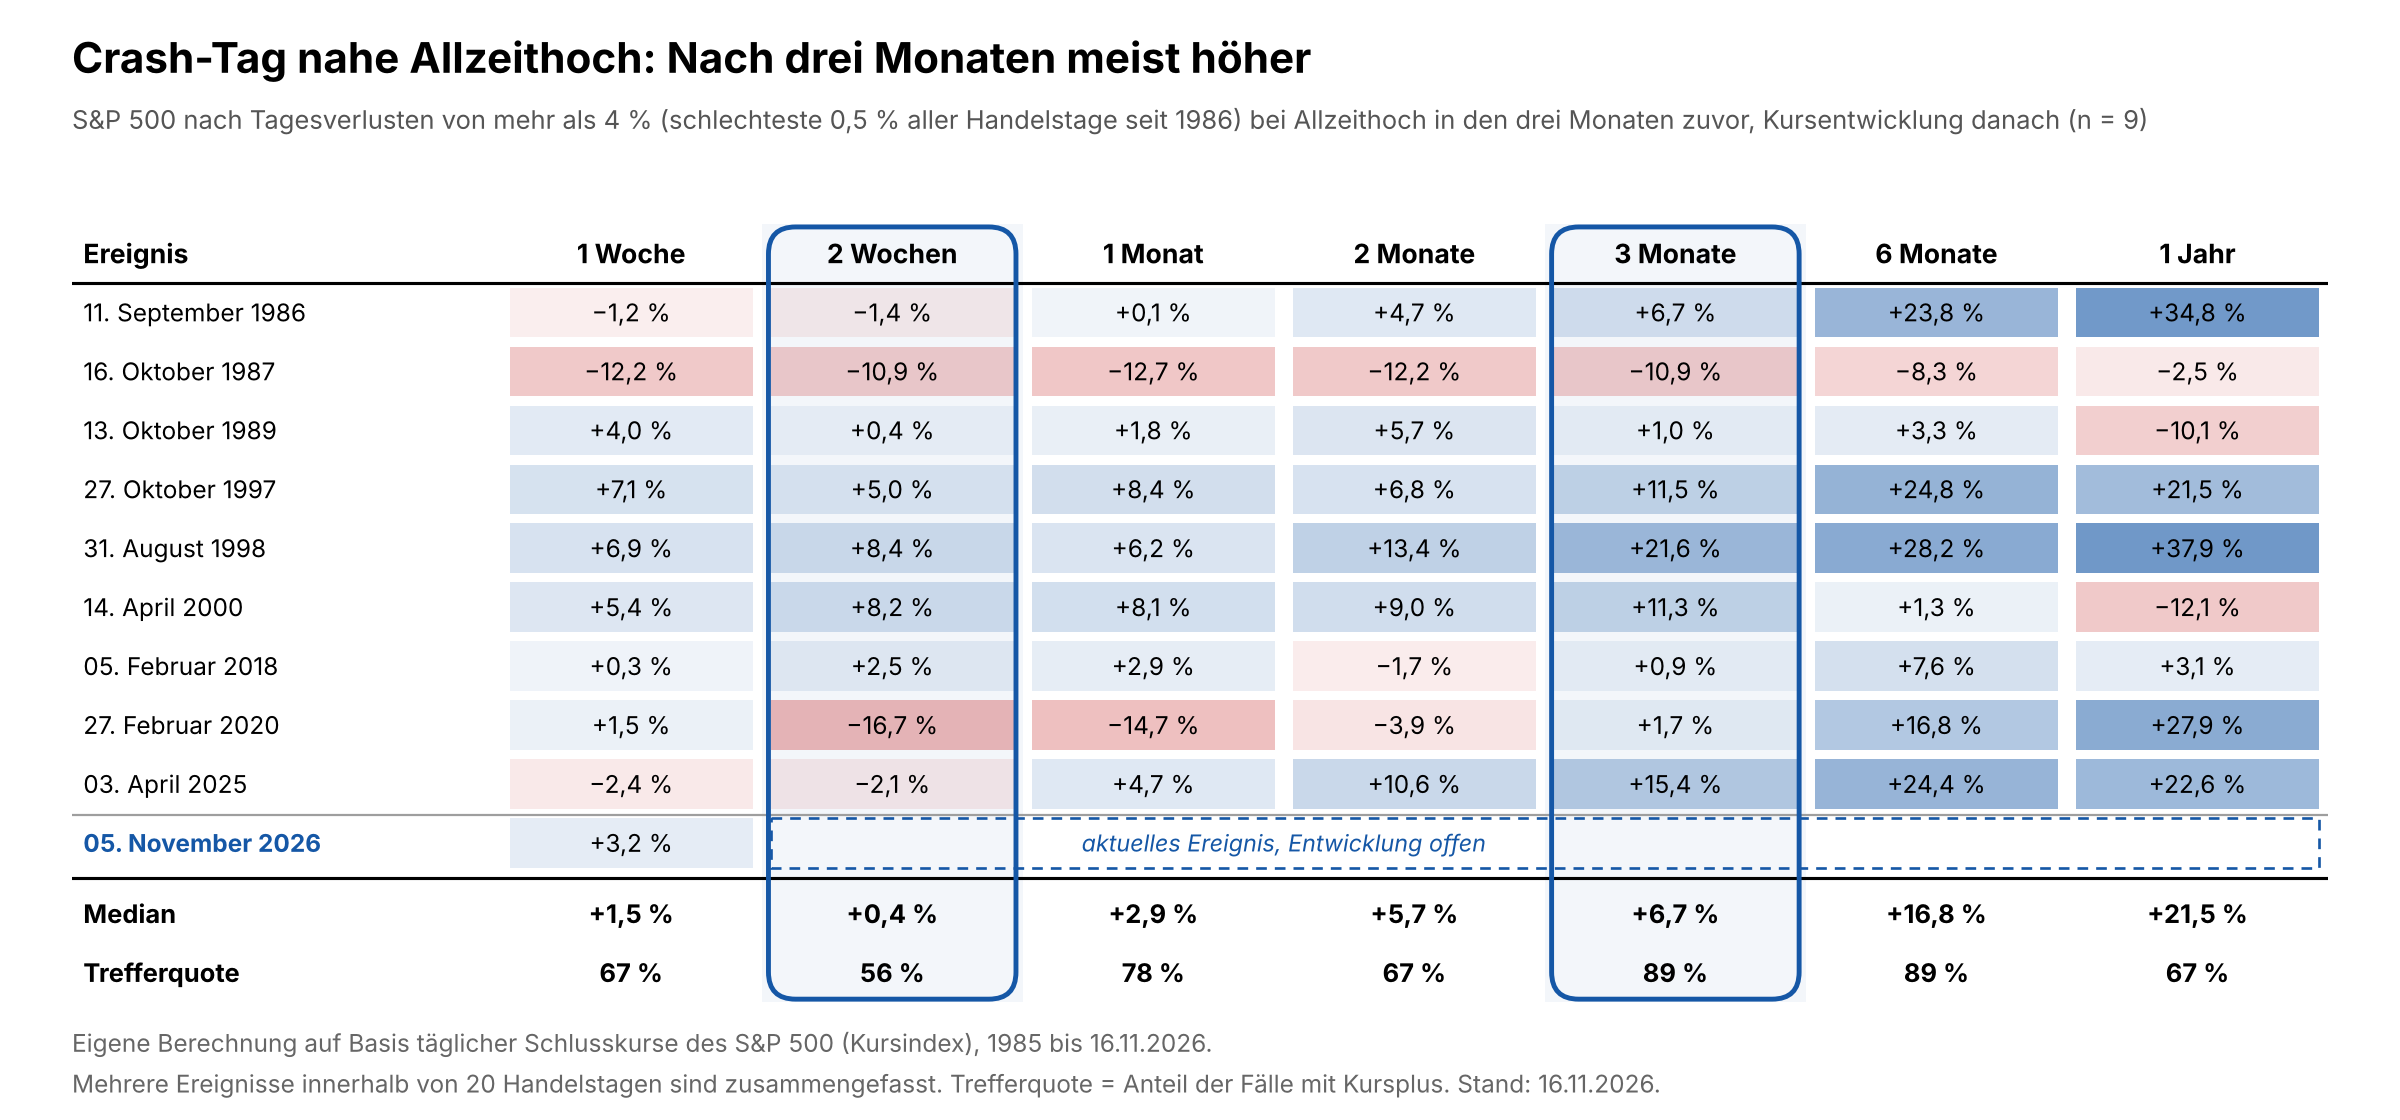
Also Entwarnung und All-In? Aus finanzökonometrischer Sicht ist die Lage leider nicht so eindeutig … denn neun Fälle sind eher Anekdote als belastbare Statistik. Gerade 1987 zeigt, dass ein solcher Einbruch auch der Auftakt zu deutlich mehr sein kann.
Am 12. November trat dann Nvidia-Chef Jensen Huang nach 33 Jahren mit sofortiger Wirkung zurück, Finanzchefin Colette Kress führt das Unternehmen übergangsweise. Vorausgegangen war Medienberichten zufolge eine von Huang eingeräumte Affäre mit der Managerin eines Nvidia-Kunden, die manche (aber nicht alle!) US-Behörden nach aktuellem Stand mit dem chinesischen Geheimdienst in Verbindung bringen. Dazu kamen Berichte über eine weitere mutmaßliche Beziehung innerhalb des Konzerns und eine Untersuchung durch den Verwaltungsrat. Unabhängig von der Spionagefrage könnte der Fall zudem das regulatorische Umfeld für Chipexporte generell verschärfen.
Für den Markt ist das mehr als eine Personalie. Nvidias Gewicht im S&P 500 ist von ca. 1% Ende 2022 auf fast 9% im Mai 2026 gestiegen. Und Nvidia ist längst nicht mehr nur Verkäufer von KI-Chips, sondern auch Finanzierer seiner Kunden: Über Beteiligungen, Kreditgarantien und die Anmietung von Rechenkapazitäten hat der Konzern einen spürbaren Teil der Nachfrage nach den eigenen Chips selbst mitfinanziert. Ob das unter neuer Führung so weitergeht, ist eine der spannenden Fragen der kommenden Wochen. Interims-CEO Kress hatte wohl in der Vergangenheit hier bereits eher bremsend gewirkt.
Earningsseason: Viele Treffer, wenig Überraschung
Gehen wir aber einen Schritt zurück und schauen auf die Fundamentaldaten, also die aktuelle Berichtssaison! Auf den ersten Blick sieht das dritte Quartal stark aus. Bis Mitte November haben ca. 90% der Unternehmen im S&P 500 bereits berichtet. Laut FactSet sind die Gewinne um 31,9% zum Vorjahr gewachsen (erwartet waren Ende September 29,1%), wobei 84% der Firmen die Schätzungen übertroffen haben. Der 5-Jahres-Durchschnitt liegt nur bei 78%.
Allerdings lag das Wachstum damit nur 2,8 Prozentpunkte über den Erwartungen … deutlich weniger als in den vergangenen Quartalen. Viele springen also über die Latte, jedoch nur knapp. Fairerweise muss man aber ergänzen, dass ein paar Einzelfälle das Bild nach unten verzerren: Bei Meta war es eine Belastung von rund 9,89 Milliarden Dollar für einen Vergleich mit US-Bundesstaaten wegen der Folgen sozialer Medien für Jugendliche. Bei Alphabet war es ein Buchverlust von rund 8,7 Milliarden Dollar auf die Beteiligung an SpaceX. Beides hat mit dem operativen Geschäft wenig zu tun.
Aktuelle Marktbewertung günstig?
Zusammen mit dem aktuellen Kursrückgang haben die steigenden Gewinne die S&P-500-Bewertung deutlich nach unten gedrückt. Das Kurs-Gewinn-Verhältnis (KGV) auf Basis der erwarteten Gewinne der nächsten zwölf Monate steht laut FactSet bei „nur noch“ rund 18. Zu Jahresbeginn waren wir hier bei 22. Der 10-Jahres-Durchschnitt liegt bei ca. 19.
Darauf bauen auch die ersten Jahresausblicke der großen Häuser auf:
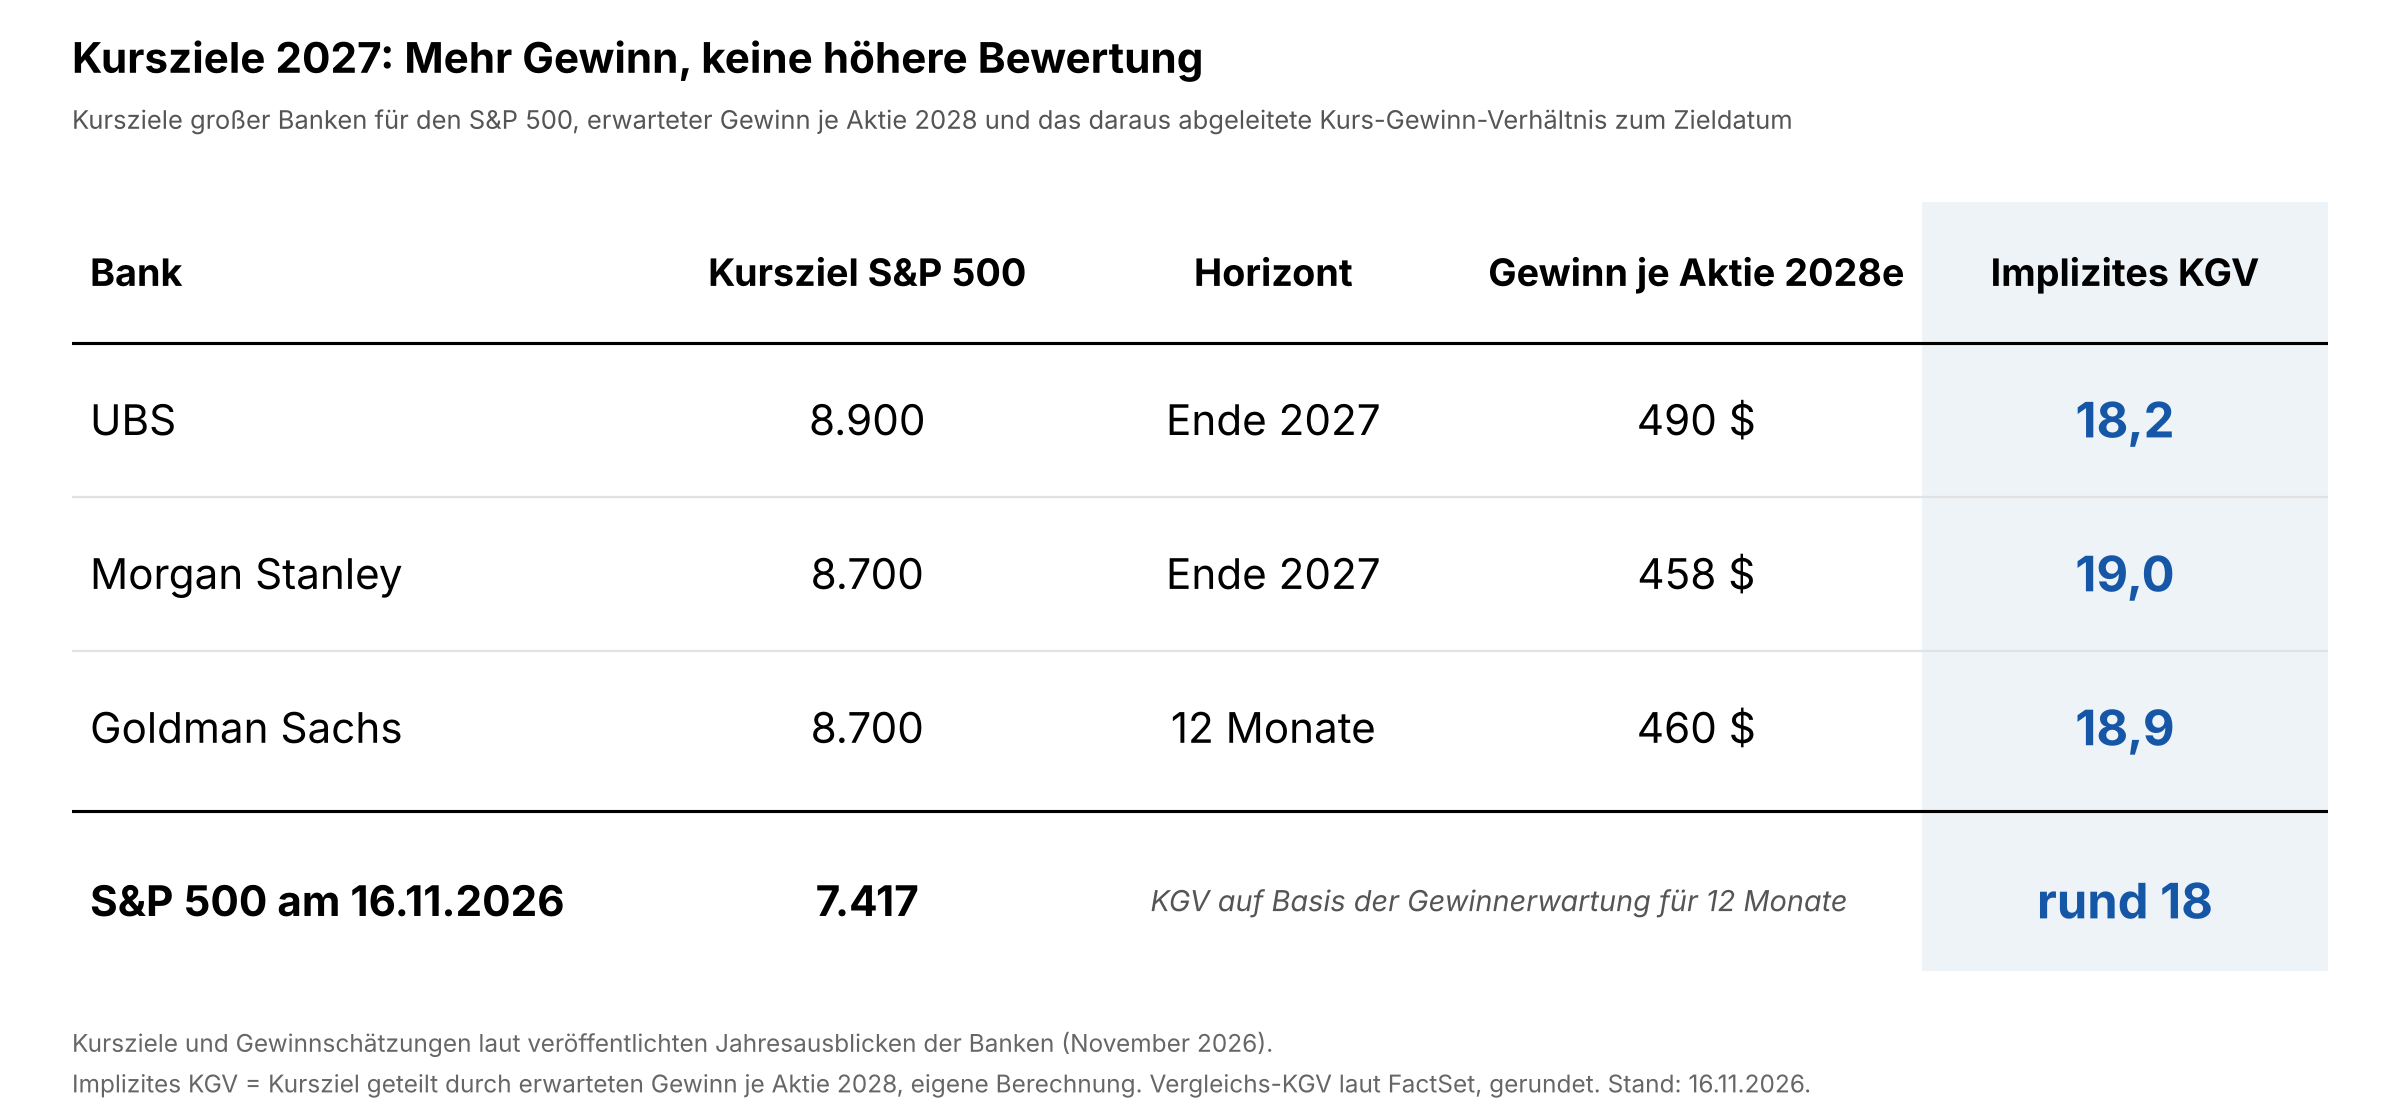
Teilt man die Kursziele der Banken durch die jeweils erwarteten Gewinne ein Jahr später, landen alle bei einem KGV von 18 bis 19 … also etwa da, wo der Markt heute steht. Will heißen: Niemand setzt auf eine höhere Bewertung. Der Kursanstieg soll komplett aus den Gewinnen kommen.
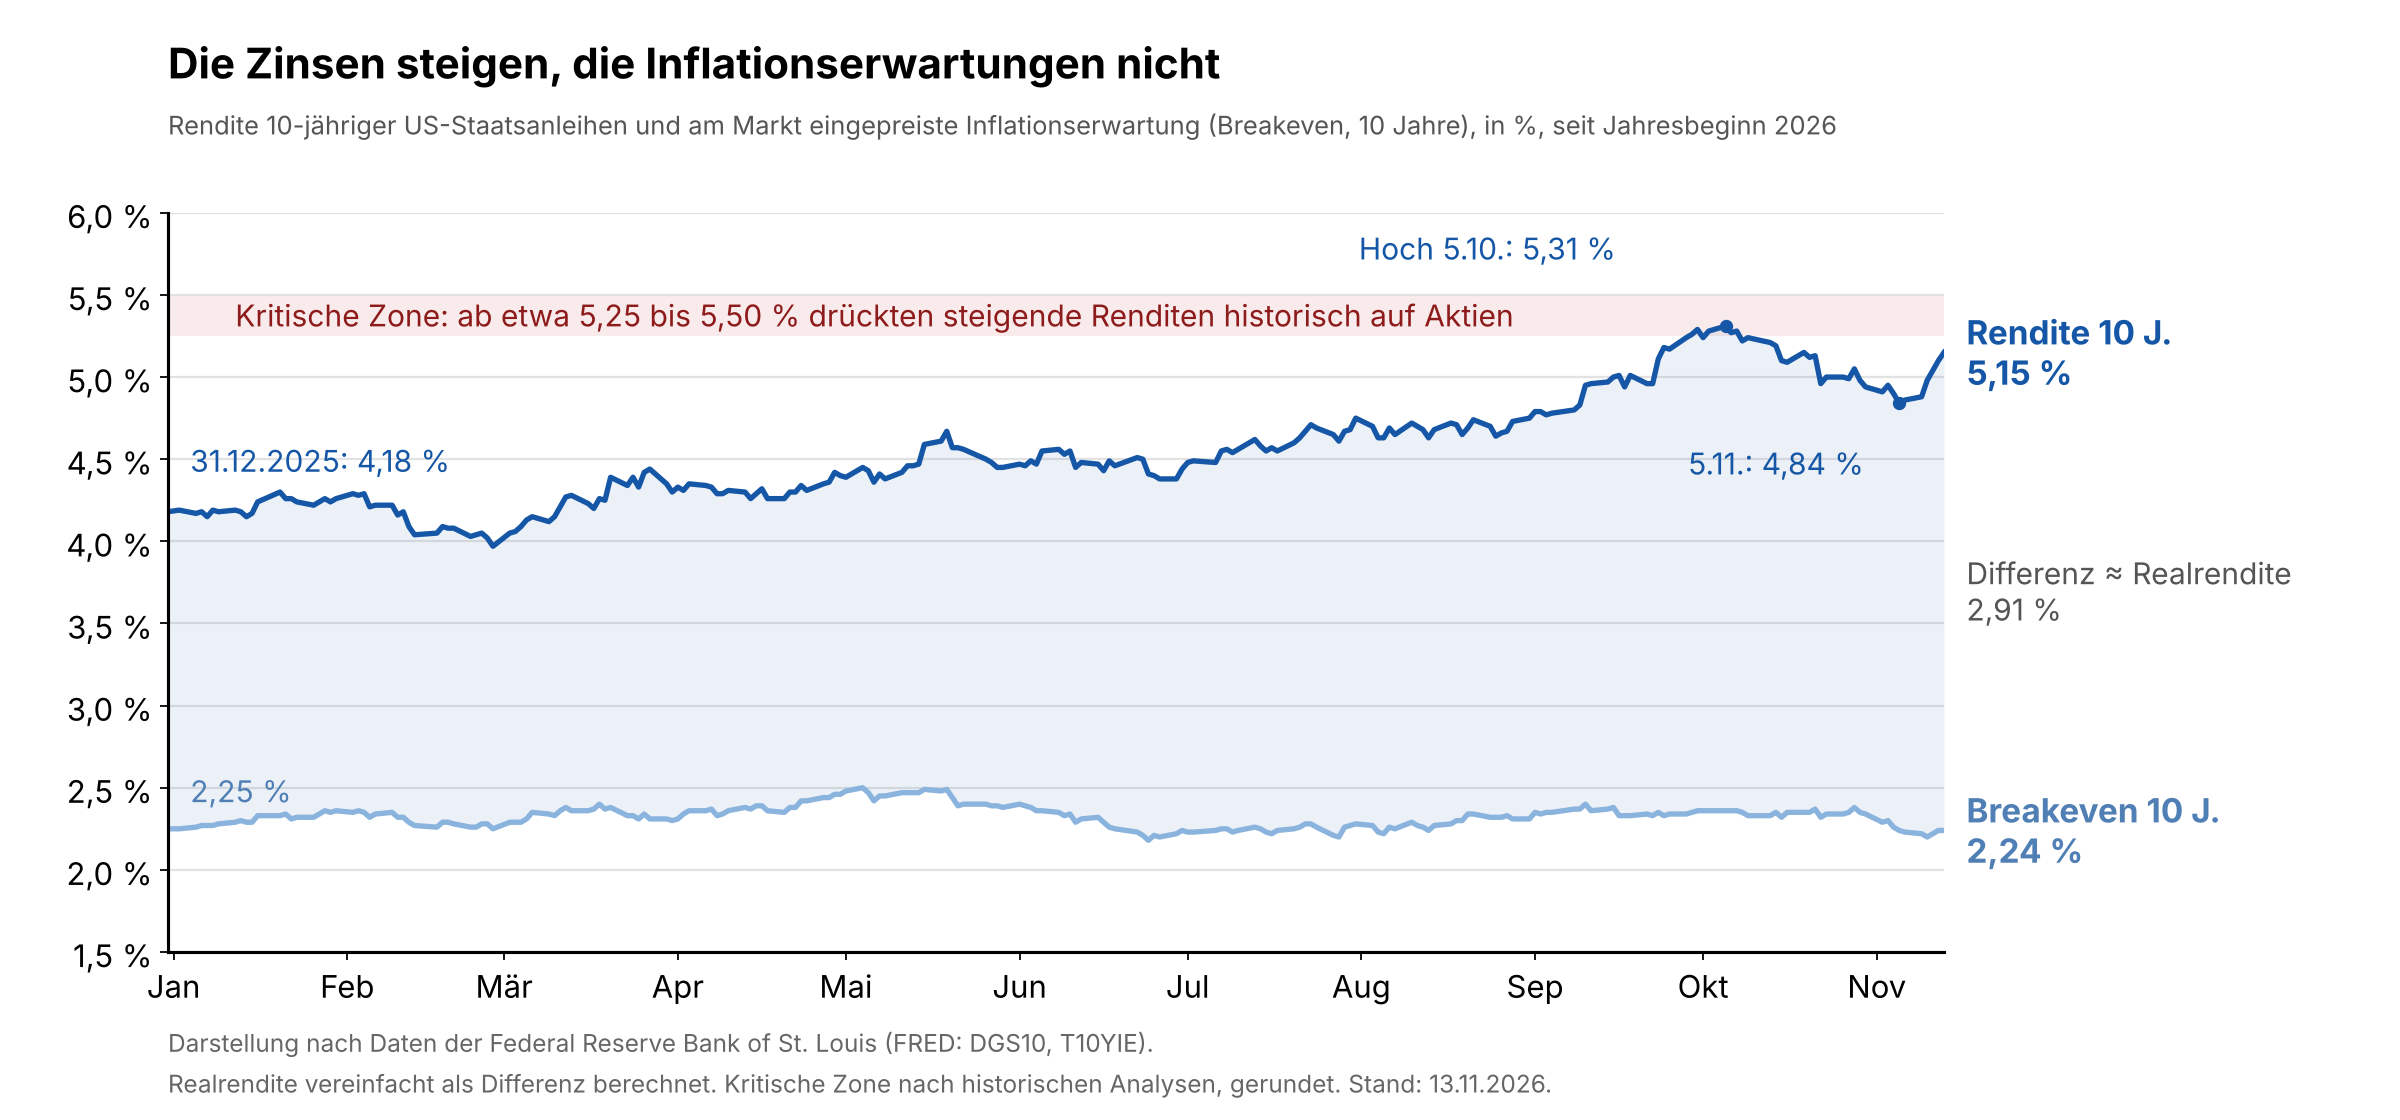
Ist der Markt derzeit also günstig? Das hängt davon ab, womit man vergleicht. Im gleichen Zeitraum, in welchem das KGV von 22 auf 18 gefallen ist, ist die Rendite zehnjähriger US-Staatsanleihen von 4,18% auf 5,15% gestiegen. Wenn sichere Anleihen mehr abwerfen, müssen Aktien billiger werden, damit sie attraktiv bleiben … so zumindest die Theorie. Und genau das ist aber auch passiert: Der Bewertungsrückgang lässt sich praktisch vollständig durch die gestiegenen Zinsen erklären. Gemessen an Anleihen sind Aktien heute also nicht unbedingt günstiger als zu Jahresbeginn. Und das stabile KGV, mit dem die Banken für 2027 rechnen, könnte nur halten, wenn die langlaufenden Renditen nicht deutlich weiter steigen. Lasst uns dieses Zinsthema aber nochmal vertiefen!
Zinsen: Drei Fragen statt einer Antwort
Ob steigende Renditen für Aktien zum Problem werden, hängt vor allem an drei Fragen.
1. Warum steigen die Zinsen? Die am Markt eingepreisten Inflationserwartungen, die sog. Breakevens, liegen praktisch dort, wo sie zum Jahreswechsel standen. Hinter dem Anstieg der letzten Monate steckt dementsprechend keine Inflationsangst, sondern ein höherer Realzins, also der Zins nach Abzug der erwarteten Inflation. Treiber dürften die Fed sein, die im September erstmals seit 2023 wieder erhöht hat, solides Wachstum und hohe Staatsdefizite. Erledigt ist die Inflation trotzdem nicht: Im Oktober stiegen die Preise erneut stärker als erwartet und Fed-Offizielle schließen einen doppelten Zinsschritt im Dezember nicht aus.
2. Wie schnell steigen sie? Nicht nur das Niveau, sondern auch das Tempo könnte darüber entscheiden, ob Aktien unter Druck geraten. Seit 1994 sind in den USA laut Edward Jones nur fünfmal die zwei- und die zehnjährigen Renditen in einem Monat gleichzeitig um mehr als 50 Basispunkte gestiegen. Der September 2026 war der sechste Fall. In vier der fünf früheren Fälle stand der S&P 500 sechs Monate später im Plus. Die Ausnahme war März 2002, als der Zinsanstieg auf einen Markt traf, der nach dem Platzen der Dotcom-Blase bereits angeschlagen war. Im September 2026 war das Gegenteil der Fall: Der Zinsschock traf auf einen starken Markt und der S&P 500 erreichte Anfang Oktober sogar noch ein neues Allzeithoch. Seitdem hat sich das Tempo deutlich verlangsamt. Ein erneuter schneller Anstieg könnte jetzt aber auf einen spürbar nervöseren Markt treffen.
3. Wie hoch sind sie? Historische Betrachtungen deuten darauf hin, dass steigende Anleiherenditen erst ab etwa 5,25 bis 5,50% für Aktien problematisch werden könnten. Anfang Oktober war die Zehnjährige schon kurz in diesem Bereich. Mitte November lag sie aber wieder knapp darunter. Je näher sie ihm kommt, desto schwerer dürfte es der aktuellen Einschätzung nach Aktien fallen, die Zinsen zu ignorieren.
Wer verkauft, wenn es fällt?
Losgelöst von Fundamental- und Makrodaten bleibt noch der dritte Punkt vom Anfang … nämlich wie viel heute rein systematisch ohne menschliche Conviction gehandelt wird. Gemeint sind damit Strategien, die nicht basierend auf Nachrichten, sondern nach festen Regeln agieren. Interessant sind sie deswegen, weil sie berechenbar sind. Denn sie reagieren auf Kurse und Schwankungen, oft gleichzeitig und in die gleiche Richtung.
Die erste Gruppe sind sog. Vol-Target- und Risk-Parity-Fonds. Sie investieren im Kern invers zur Volatilität. Steigt diese an, müssen sie oftmals Aktien verkaufen. Genau das ist nach dem 5. November passiert: Mehrere Banken schätzen die Verkäufe, vor allem in US-Aktien, auf einen niedrigen dreistelligen Milliardenbetrag (!), was ca. einem Viertel bis einem Drittel des Aktienbestands dieser Strategien entspricht. Ein großer Teil des mechanischen Drucks dürfte damit durch sein, solange die Schwankungen nicht weiter zunehmen. Beruhigt sich der Markt in nächster Zeit, dürfte diese Gruppe an Marktakteuren langsam wieder Aktienpositionen aufbauen – so die Einschätzung.
Die zweite Gruppe sind Trendfolger, sog. CTAs. Fällt der Markt unter bestimmte Level, wird verkauft. Laut dem öffentlichen Trendindikator der Société Générale steht der S&P 500 (Stand 13. November) erst seit wenigen Tagen auf der Verkaufsseite. Basierend auf gängigen Modellschätzungen liegen die mittelfristigen Signale grob bei 7.500 bis 7.600 Punkten, die langfristigen erst um 7.100. Spannend ist, dass der S&P 500 genau um diese mittelfristige Schwelle pendelt: Am 13. November schloss er mitten in dieser Zone, am 16. November klar darunter. Schon kleine Kursbewegungen können CTAs derzeit von Käufern zu Verkäufern machen und umgekehrt.
Und jetzt? Zwei potentielle near-term Trigger für den Markt!
Gerade weil der Markt so nah an diesen Schwellen steht, können einzelne Ereignisse möglicherweise mehr bewegen als sonst. Zwei davon fallen genau in die Woche ab dem 16. November. Der erste potentielle Trigger sind der hier zugrundeliegenden Einschätzung die Quartalszahlen von Nvidia vom 17. November, also die ersten unter Interims-CEO Kress. Die unmittelbare Kursreaktion sollte man dabei aber nicht überbewerten. Wichtiger ist, wie Nvidia mittelfristig mit der Finanzierung der eigenen Kunden umgeht. Fährt der Konzern diese Unterstützung unter Kress merkbar zurück, zeigt sich, wie viel der KI-Nachfrage aus eigener Kraft getragen werden kann. Dazu kommt das Risiko strengerer Exportauflagen, die am Ende auch auf Umsatz und Wachstum durchschlagen könnten. Für die Story der kommenden Monate dürfte das aus gegenwärtiger Sicht mehr Gewicht haben als jede einzelne Quartalszahl.
Der zweite denkbare Markttrigger in dieser Szenarioanalyse ist der Börsengang von Anthropic: Der Ausgabepreis wird am 18. November festgelegt, die Erstnotiz an der Nasdaq folgt dann am 19. November, bei einer (verwässerten) Bewertung von wohl rund 1,4 Billionen Dollar am oberen Ende der Preisspanne. Wichtig ist der Kurs vor allem als Signal für die gesamte KI-Story. Zur Einordnung: Laut den Langzeitdaten des IPO-Forschers Jay Ritter (University of Florida) legten US-Börsengänge seit 1980 am ersten Handelstag im Schnitt um knapp 19% zu. Ein deutlich größerer Kurssprung spricht eher dafür, dass der Ausgabepreis zu niedrig angesetzt war. Ein Fehlstart unter den Ausgabepreis spricht dagegen für zu viel Optimismus. Witzigerweise hat sich genau der oben genannte Jay Ritter jüngst in einem Interview kritisch zur angepeilten Bewertung von Anthropic geäußert: Er bezweifelt, dass sich die starke Technologie auf Dauer in entsprechend hohe Gewinne übersetzen lässt. Für alle im Text genannten Wertentwicklungen gilt: Vergangene Wertentwicklungen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.
Risikohinweis: Die vorstehenden Ausführungen dienen ausschließlich Informationszwecken und stellen weder eine Anlageberatung noch eine Anlageempfehlung dar. Kapitalanlagen unterliegen Risiken. Der Wert von Wertpapieren kann steigen oder fallen, Anleger können einen Teil ihres eingesetzten Kapitals oder das gesamte eingesetzte Kapital verlieren. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.
Disclaimer
Ausdrücklich weist die Smartbroker AG darauf hin, dass ein Investment in Wertpapiere und sonstige Finanzinstrumente im Sinne des WpHG grundsätzlich mit erheblichen Chancen und Risiken (Preis-, Markt-, Währungs-, Volatilitäts-, Bonitäts- und sonstigen Risiken) verbunden ist und ein Totalverlust des investierten Kapitals nicht ausgeschlossen werden kann. Die Smartbroker AG empfiehlt deshalb jedem Leser und jeder Leserin sich vor einer Anlageentscheidung intensiv mit den Chancen und allen Risiken auseinander zu setzen und sich umfassend zu informieren. Sämtliche verwendeten Wertentwicklungsangaben, sei es für die Vergangenheit oder im Sinne einer Prognose bzw. Einschätzung sind kein verlässlicher Indikator für künftige Ergebnisse bzw. Wertentwicklungen. Die hier angebotenen Beiträge dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Alle Informationen sind sorgfältig zusammengetragen, haben jedoch keinen Anspruch auf Vollständigkeit und sind unverbindlich sowie ohne Gewähr. Des Weiteren dient die Bereitstellung der Information nicht als Rechtsberatung, Steuerberatung oder wertpapierbezogene Beratung und ersetzt diese nicht. Eine an den persönlichen Verhältnissen des Kunden ausgerichtete Anlageempfehlung, insbesondere in der Form einer individuellen Anlageberatung, der individuellen steuerlichen Situation und unter Einbeziehung allgemeiner sowie objektspezifischer Grundlagen, Chancen und Risiken, erfolgt ausdrücklich nicht.